Publicado em 9 de outubro de 2026
- A Selic caiu para 13,75% no corte de setembro/2026 — quem tem pós-fixada (CDB, Tesouro Selic) já sente rendimento menor mês a mês.
- Títulos públicos indexados à inflação lideraram a valorização dos índices de renda fixa da B3 no 3º trimestre, com alta de até 6,70%.
- ETFs de renda fixa viraram protagonistas: passaram de R$ 4,8 bi em 2020 para cerca de R$ 114 bi em 2026, fugindo do come-cotas.
- A MP alternativa ao IOF perdeu validade, então não houve mudança na tributação das aplicações financeiras neste momento.
- Pix por aproximação deixou de ter teto fixo de R$ 500 por transação a partir de 1º de outubro de 2026.
Se você está buscando um resumo confiável das novidades do mercado financeiro que realmente mudam a sua carteira neste fim de ano, chegou ao lugar certo. As últimas semanas trouxeram uma combinação rara: juros básicos em queda, bolsa renovando máximas históricas, títulos públicos atrelados à inflação disparando nos rankings e lançamentos de produto que vão desde ETF de small caps até conta bancária supervisionada para crianças. Nada disso é abstrato — cada item abaixo tem um número concreto e um efeito prático sobre o quanto o seu dinheiro rende (ou deixa de render).
Fiz o trabalho chato de separar o que foi manchetão passageiro do que merece atenção de verdade. Abaixo estão as 10 novidades do mercado financeiro mais relevantes de outubro de 2026, organizadas por impacto, com dados verificados e o próximo passo sugerido para cada uma. Se você está montando sua estratégia agora, vale conferir também nosso guia de como começar a investir em 2026, que amarra esses movimentos num plano completo.
1. A Selic desceu mais um degrau: 13,75% ao ano
O Copom cortou a taxa básica em 0,25 ponto percentual na reunião de setembro, levando a Selic a 13,75% ao ano. Foi o quinto corte seguido do ciclo, sempre por unanimidade, e o argumento oficial foi a desaceleração da atividade econômica. Para quem investe, isso significa uma coisa direta: os produtos pós-fixados pagam menos todo mês. Um CDB a 100% do CDI ou o Tesouro Selic vão render progressivamente menos conforme a curva cai.
O detalhe que muita gente ignora: mesmo depois de cinco cortes, ainda estamos num patamar alto historicamente. O mercado opera com projeções divergentes — parte espera a Selic fechando 2026 nos mesmos 13,75%, parte vê espaço para algo entre 12% e 14%. Essa indefinição é exatamente o motivo pelo qual não faz sentido travar todo o dinheiro em prefixado longo agora. Vale ler nossa análise de Tesouro Selic vs LCI/LCA: qual rende mais em 2026? para decidir onde fica a sua reserva de emergência enquanto os juros descem.
2. Títulos públicos indexados à inflação lideraram a renda fixa no trimestre
Uma nota oficial da B3 publicada em 7 de outubro colocou os holofotes onde eles deveriam estar: o Índice B3 Tesouro IPCA Prazo 10 anos (TP10) acumulou valorização de 6,70% entre julho e setembro, liderando o ranking dos índices de renda fixa da bolsa. Em outras palavras, quem tinha NTN-B / Tesouro IPCA+ de prazo mais longo viu o preço do título subir forte nesse trimestre.
A lógica é simples e é a mesma que explica por que a inflação é tão importante: quando o mercado começa a apostar em juros futuros mais baixos, o prêmio real pago pelos títulos IPCA+ tende a fechar (cair), e isso empurra o preço desses papéis para cima. Não é sorte, é mecânica de marcação a mercado. Repare bem nesse detalhe: essa valorização só acontece para quem comprou antes do movimento. Quem chega agora paga uma taxa real menor e tem menos espaço de ganho de preço pela frente.
3. Vencimento bilionário do Tesouro IPCA+ 2026 abriu uma janela de reinvestimento
Em 15 de agosto, séries de NTN-B com vencimento em 2026 devolveram algo entre R$ 257 bilhões e R$ 260 bilhões aos investidores, segundo levantamentos de corretoras e imprensa especializada. É uma quantidade gigantesca de dinheiro voltando ao mercado sem destino definido, e isso criou uma oportunidade rara: travar juros reais acima de 8% ao ano em alguns vencimentos, algo que quase não existia no radar há pouco tempo.
O risco aqui é o oposto do pânico — é a ansiedade de colocar esse dinheiro em qualquer coisa rápido demais. Na minha visão, quem recebeu esse resgate deveria dividir a decisão: uma parte em liquidez imediata (para não ficar exposto a volatilidade), outra em IPCA+ de prazo compatível com o objetivo real (aposentadoria, educação dos filhos), e só uma fatia pequena em crédito privado, entendendo que o spread aumenta junto com o risco. Não existe “onde aplicar” genérico; existe o prazo e o perfil de quem está aplicando.
4. ETFs de renda fixa explodiram — e viraram o assunto do ano
Se eu tivesse que escolher uma única tendência estrutural de 2026, seria esta: os ETFs de renda fixa saíram de nicho para protagonista. Dados do setor apontam que o segmento passou de cerca de R$ 4,8 bilhões em 2020 para aproximadamente R$ 114 bilhões em 2026, crescendo dez vezes em seis anos, e dominando as captações líquidas do ano (na casa de 86% delas, conforme levantamentos da B3). Dos novos ETFs listados em 2026, a maioria esmagadora acompanha índices ligados a Tesouro Selic, Tesouro IPCA+ e crédito privado.
Por que isso importa? Porque muitos desses fundos oferecem alíquota fixa de IR de 15% e, em algumas estruturas, escapam da lógica tradicional do come-cotas, além de dar acesso a uma cesta diversificada de títulos com valores baixos por cota. É renda fixa “com cara de bolsa”, negociada em lote pequeno direto na B3. Se você nunca olhou para ETF de renda fixa, este é o momento de entender como funcionam — mas sempre comparando a taxa total (que pode ficar perto de 0,20% a.a.) com o custo de um fundo clássico.
5. Área11: o ETF de renda fixa que paga proventos e virou queridinho
Dentro dessa onda, um nome específico apareceu repetidamente nas conversas: o AREA11, ETF do BTG Pactual que replica o índice ITBR-IPCA Rendimento e investe em uma carteira de Tesouro IPCA+ com juros semestrais (NTN-Bs). A novidade é que ele transforma esse fluxo de cupons em distribuição periódica de proventos ao cotista — algo incomum para um veículo de renda fixa listado.
Nas janelas recentes consultadas, o dividendo yield do AREA11 aparecia em faixas por volta de 4% a 6% ao ano, com taxa de administração próxima de 0,30% a.a. e retorno acumulado em 12 meses rondando a casa dos dois dígitos. O alerta honesto aqui: provento distribuído não é “dinheiro grátis”. Ele sai do próprio patrimônio do fundo. Mesmo assim, para quem busca renda passiva previsível dentro da renda fixa, sem precisar gerenciar dezenas de NTN-B individualmente, esse tipo de estrutura resolve um problema real de praticidade.
6. A MP alternativa ao IOF caducou: tributação segue como estava
Talvez a novidade mais tranquilizadora (e menos celebrada) do período: a Medida Provisória que tentava compensar a derrubada do decreto do IOF — incluindo a unificação de alíquotas e mudanças na taxação de letras isentas — perdeu a validade ao ser retirada de pauta na Câmara, sem aprovação. Na prática, isso significou que não houve alteração na tributação das aplicações financeiras naquele horizonte imediato.
Vale o alerta: isso não encerra o debate. A discussão sobre taxação de dividendos, fim de isenções de FIIs/Fiagros e harmonização de alíquotas continua viva em Brasília e pode voltar em novo formato. Para o investidor comum, a lição operacional é dupla: primeiro, não tome decisões baseadas em boato de imposto — espere a regra sancionada e publicada. Segundo, mantenha documentação de todas as suas operações, porque eventual mudança costuma criar regras de transição complexas que exigem histórico limpo. Nossa página de como calcular o Imposto de Renda cobre justamente esse terreno.
7. XP lança a Conta Menor para crianças e adolescentes
No dia 8 de outubro, a XP anunciou a “Conta Menor”, funcionalidade digital e gratuita voltada a menores de 18 anos com CPF válido, sem exigência de idade mínima. A abertura é feita pelo aplicativo do responsável legal, que acompanha e controla a conta do filho. Por lá, a criança e o adolescente podem acessar produtos de renda fixa e ações negociadas na B3, além de usar Pix e cartão de débito, tudo sob supervisão parental e limites definidos pelo responsável.
É um movimento estratégico claro: antecipar a formação de hábitos financeiros numa geração nativa digital, pegando carona no clima regulatório de proteção de menores no ambiente online. Do ponto de vista de quem lê isto, a leitura útil é outra — a educação financeira doméstica agora tem ferramenta. Começar cedo com aportes pequenos e recorrentes, mostrando o efeito dos juros compostos na tela do próprio filho, ensina mais do que qualquer palestra. Só não confunda “conta para o filho” com “planejamento sucessório”; são coisas diferentes.
8. XCAP11: novo ETF de small caps com taxa agressiva de 0,30%
A indústria de ETFs ganhou mais um competidor: o XCAP11, da XP Asset Management, focado no segmento de small caps (empresas de menor capitalização) da B3. Ele replica o Índice Small Cap Smart Rebal e entrou no portfólio da gestora levando seu total a cerca de 23 fundos de índice. O chamariz principal é a taxa de administração de 0,30% ao ano, abaixo da média observada em produtos locais comparáveis.
Sobre a promessa de desempenho: materiais de divulgação citam simulações históricas (backtests fornecidos pela própria B3) indicando que o novo índice teria superado o benchmark tradicional de small caps por volta de 2,5% ao ano. E aqui vai a ressalva que ninguém gosta de ouvir: backtest não é rentabilidade futura. Small caps são voláteis por natureza, têm liquidez menor e sofrem mais em momentos de aversão a risco. O produto é interessante para quem entende o segmento e aceita oscilação, não como substituto de uma carteira defensiva.
9. Dólar rondando R$ 5 pressiona câmbio e abre debate sobre hedge
Com a melhora de apetite por risco global e entradas estrangeiras na bolsa, o dólar recuou para a vizinhança de R$ 5 em alguns pregões de início de outubro, após cair para perto de R$ 5,17 no fechamento de setembro e acumular recuo relevante no ano. Parte significativa dessa queda se explica por fatores externos — expectativa de afrouxamento nos Estados Unidos e fuga de capital de ativos considerados arriscados —, mas o câmbio brasileiro continua reagiundo às eleições e ao humor fiscal.
Para o investidor pessoa física, o recado prático é: exposição cambial não é opcional quando você consome importados, viaja ou tem dívida em moeda estrangeira, mesmo que invista só em produtos nacionais. Uma parcela modesta em ativo dolarizado (ETF de papel, BDR, ou fundo multimercado internacional) funciona como seguro, não como aposta direcional. Quem ignorar o câmbio completamente está assumindo risco sem cobrar nada por isso.
10. Bolsa em rali, mas inflação reacendeu a atenção
O Ibovespa voltou a figurar entre as melhores performances mensais do ano, sustentado pela expectativa de cortes de juros e pelo fluxo estrangeiro — o índice vinha renovando máximas e registrando altas expressivas em setembro e começo de outubro. Ao mesmo tempo, porém, a prévia da inflação de setembro (IPCA-15) deu sinal contrário: saiu de deflação de -0,40% em agosto para alta de 0,70%, maior variação mensal desde abril, empurrada principalmente pela energia elétrica, com o acumulado em 12 meses subindo na casa dos 4,4%–4,5%, colado no teto da meta.
Essa tensão — bolsa eufórica de um lado, inflação reagindo do outro — é o cenário mais honesto para montar estratégia agora. Alta de bolsa não anula o fato de que a inflação ainda corre acima do centro da meta, e isso pode atrasar cortes maiores de juros. Ou seja: otimismo na renda variável precisa conviver com disciplina na renda fixa e na reserva de liquidez. Se você protegeu poder de compra contra inflação recentemente, releia nosso conteúdo sobre como proteger seu poder de compra em 2026.
Um olhar pessoal sobre essas novidades do mercado financeiro
Repare num padrão que atravessa quase toda essa lista: o dinheiro está migrando da lógica “título isolado” para a lógica “veículo acessível”. ETF de renda fixa, ETF de small caps, conta para criança, provento distribuído — tudo isso é a mesma história contada de ângulos diferentes: as casas de gestão estão embalando ativos que antes eram burocráticos (NTN-B, CDB, small cap) em formatos compráveis em R$ 100, com taxa baixa e experiência de app. Isso é bom para o investidor, mas cria um risco novo e sutil: a sensação de domínio. Comprar um ticker fácil não significa entender o que há por trás dele.
O que eu sempre digo pra quem pergunta sobre isso: antes de entrar em qualquer um desses produtos por causa do hype do mês, pergunte-se três coisas. Qual é o meu prazo? Eu aceito a volatilidade desse ativo sem vender no pior momento? Eu sei exatamente o que estou pagando em taxa e imposto? Se alguma resposta for “não sei”, a novidade vira armadilha. O mercado recompensa quem faz esse dever de casa, não quem persegue manchete.
Como transformar essas novidades em decisão concreta
Depois de revisar as novidades do mercado financeiro de outubro de 2026, o próximo passo não é “correr para comprar” — é posicionar. Comece garantindo a reserva de emergência em instrumento pós-fixado líquido (Tesouro Selic ou CDB de liquidez diária), lembrando que ela vai render menos conforme a Selic cair, e por isso o colchão precisa ser robusto, não necessariamente turbinado. Em seguida, decida quanto faz sentido travar em IPCA+ pensando no prazo real do seu objetivo, aproveitando a janela aberta pelo vencimento bilionário de agosto sem sair comprando vencimento longo “porque subiu”. Só depois disso faça o aporte tático em veículos mais voláteis — ETF de bolsa, small caps como o XCAP11, Fiagro — numa fatia que sobreviva a um tombo de 20% sem te tirar do sono.
Se você está começando do zero, não tente abraçar tudo de uma vez. Escolha uma categoria por mês e estude a fundo. E se já investe, use essas notícias como gatilho de revisão, não de reação: cheque se sua alocação ainda bate com o que você decidiu no início do ano. O link para montar esse processo do jeito certo é o nosso guia completo de como começar a investir — vale a pena seguir por ali antes de decidir a próxima aplicação.
FAQ: dúvidas comuns sobre as novidades do mercado financeiro
A Selic vai continuar caindo em 2026?
Parte do mercado projeta a Selic fechando o ano entre 12% e 14%, com a mediana apontando estabilidade em torno de 13,75% no curto prazo. Não há consenso, e a trajetória depende muito da inflação e do cenário fiscal.
ETF de renda fixa é melhor que Tesouro Direto?
Depende do objetivo. O ETF oferece diversificação, liquidez intradia e, em algumas estruturas, tratamento tributário diferente, mas embute volatilidade de marcação a mercado. O Tesouro Selic segue sendo referência de baixo risco para reserva de emergência.
Proventos do AREA11 são isentos de imposto?
Não trate provento como “dinheiro isento”. Rendimentos de ETF seguem as regras de IR aplicáveis ao veículo e à operação; consulte a norma vigente e, se necessário, um contador antes de assumir isenção.
A derrubada da MP muda meus impostos hoje?
Como a medida perdeu validade sem aprovação, não houve alteração na tributação das aplicações financeiras naquele momento. Mudanças futuras só valem quando publicadas e dentro das regras de anterioridade.
Criança pode investir sozinha na nova conta?
Não de forma independente. A conta é vinculada ao responsável legal, que define limites e acompanha as movimentações, com acesso a renda fixa e ações listadas na B3 sob supervisão.
🏆 Tesouro Selic
Ideal para: Reserva de emergência e caixa de curto prazo
Com a Selic em queda para 13,75%, segue sendo o instrumento pós-fixado de menor risco para liquidez imediata, ideal para quem quer segurança enquanto decide o resto da carteira.
🏆 AREA11 (BTG Pactual Teva ITBR IPCA Rendimento)
Ideal para: Renda passiva dentro da renda fixa
Replica Tesouro IPCA+ com juros semestrais e distribui proventos ao cotista, com taxa de administração próxima de 0,30% a.a., resolvendo a burocracia de gerenciar NTN-Bs individualmente.
🏆 XCAP11 (XP Asset Small Caps)
Ideal para: Exposição tática a small caps com custo baixo
Novo ETF de small caps com taxa de 0,30% a.a., abaixo da média local; adequado apenas para quem aceita a volatilidade característica do segmento.
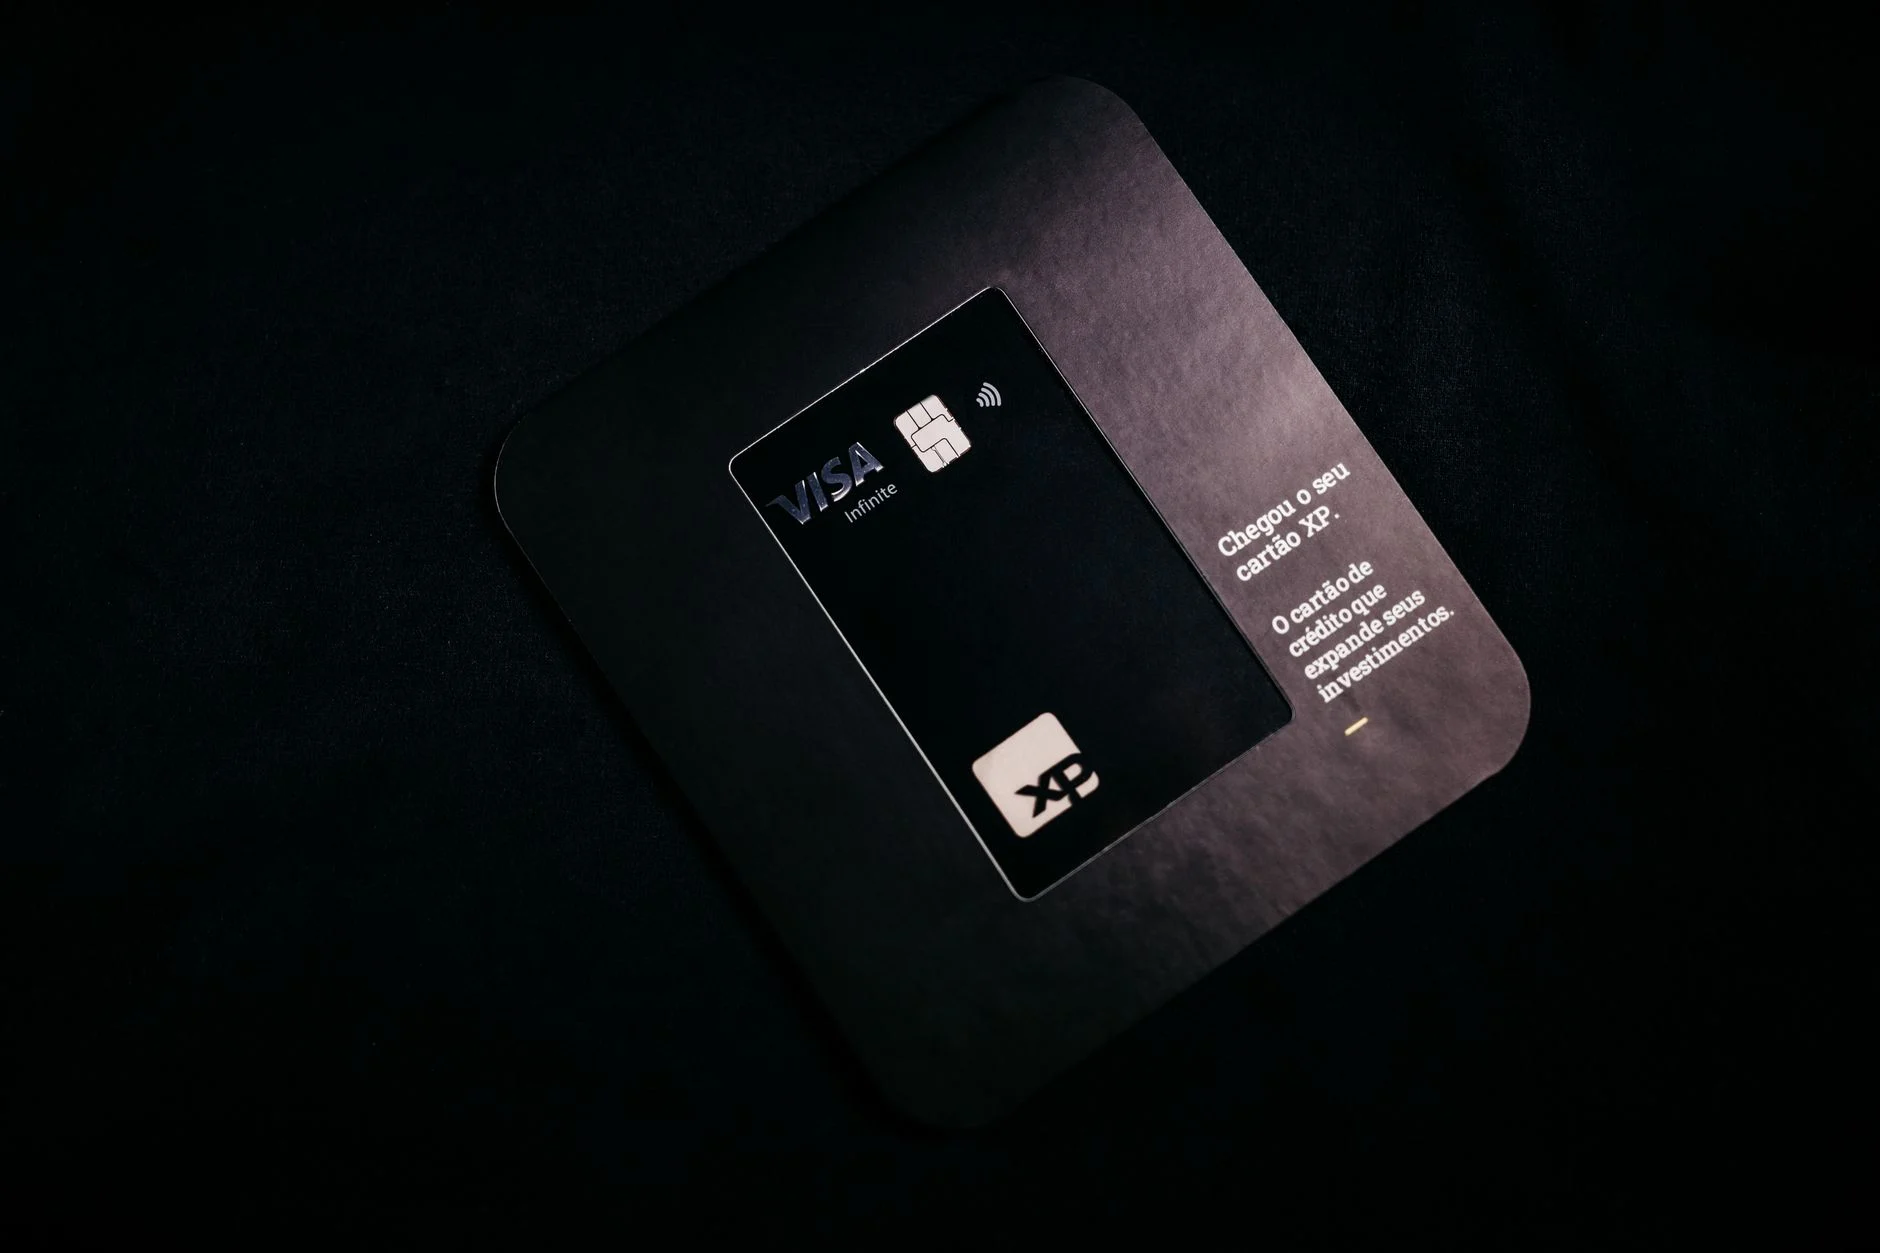
Foto: Jonathan Borba / Pexels
ETFs de renda fixa (segmento)
Faixa de preço: Cotas a partir de centenas de reais, conforme o fundo | Onde encontrar: B3
O segmento saltou de cerca de R$ 4,8 bi em 2020 para aproximadamente R$ 114 bi em 2026, dominando as captações líquidas do ano por unir diversificação, liquidez e tratamento tributário diferenciado.
Foto: Markus Winkler / Pexels
AREA11 (BTG Pactual Teva ITBR IPCA Rendimento)
Faixa de preço: Cota na casa de R$ 100+ | Onde encontrar: B3
Ganhou relevância por transformar cupons de NTN-B em proventos distribuídos, atraindo investidores de renda fixa que buscam fluxo periódico.
Foto: BM Amaro / Pexels
XP Conta Menor
Faixa de preço: Gratuita | Onde encontrar: XP
Lançada em 8 de outubro de 2026, virou assunto ao permitir que menores com CPF invistam em renda fixa e ações sob supervisão dos responsáveis.
Foto: Bram van Oosterhout / Pexels
XCAP11 (XP Asset Small Caps)
Faixa de preço: Taxa de administração 0,30% a.a. | Onde encontrar: B3
Chegou à B3 como opção de baixo custo para small caps, ampliando a prateleira de ETFs da gestora para cerca de 23 produtos.
Perguntas frequentes
A Selic vai continuar caindo em 2026?
Parte do mercado projeta a Selic fechando o ano entre 12% e 14%, com a mediana apontando estabilidade em torno de 13,75% no curto prazo. Não há consenso, e a trajetória depende da inflação e do cenário fiscal.
ETF de renda fixa é melhor que Tesouro Direto?
Depende do objetivo. O ETF oferece diversificação, liquidez intradia e, em algumas estruturas, tratamento tributário diferente, mas embute volatilidade de marcação a mercado. O Tesouro Selic segue sendo referência de baixo risco para reserva de emergência.
Os proventos do AREA11 são isentos de imposto?
Não trate provento como ‘dinheiro isento’. Rendimentos de ETF seguem as regras de IR aplicáveis ao veículo e à operação; consulte a norma vigente e, se necessário, um contador antes de assumir isenção.
A derrubada da MP do IOF mudou meus impostos hoje?
Como a medida perdeu validade sem aprovação, não houve alteração na tributação das aplicações financeiras naquele momento. Mudanças futuras só valem quando publicadas e dentro das regras de anterioridade.
Criança pode investir sozinha na nova conta da XP?
Não de forma independente. A conta é vinculada ao responsável legal, que define limites e acompanha as movimentações, com acesso a renda fixa e ações listadas na B3 sob supervisão.