Publicado em 16 de outubro de 2026
- O Minhas Economias continua sendo a melhor opção totalmente gratuita para quem aceita lançamentos manuais.
- Mobills e Organizze dominam a faixa premium com sincronização bancária automática, custando entre R$ 150 e R$ 400/ano.
- A escolha deve ser baseada no volume de transações: até 30/mês o gratuito basta; acima disso, a automação paga se justifica pelo tempo economizado.
- Cuidado com apps que vendem ‘IA de finanças’ por assinaturas caras — a maioria das funções úteis já existe nos planos básicos dos líderes de mercado.
Escolher entre os apps de finanças disponíveis hoje não é uma questão de “qual é o melhor”, mas sim de qual modelo de gestão faz sentido para a sua rotina. Em 2026, o mercado se divide claramente em duas frentes: ferramentas gratuitas robustas, que exigem disciplina manual, e plataformas premium automatizadas, que cobram assinatura mensal ou anual pela conveniência da integração bancária.
A verdade direta: se você tem menos de 30 transações por mês, um app gratuito bem configurado entrega exatamente o mesmo resultado estratégico que um plano de R$ 25 mensais. Mas se seu fluxo de caixa envolve múltiplos cartões, Pix recorrentes e investimentos espalhados, a automação deixa de ser luxo e passa a ser ferramenta essencial de produtividade. Este guia compara as principais opções do Brasil em três faixas reais de preço e uso, para que você pague apenas pelo que efetivamente muda sua relação com o dinheiro.
Por que a maioria erra ao escolher apps de finanças?
O erro mais comum é começar pela funcionalidade e esquecer da fricção. Um app pode ter gráficos lindos e IA integrada, mas se o processo de registrar cada compra for lento ou exigir login em três contas diferentes, ele será abandonado na segunda semana. A adesão diária importa mais que o recurso sofisticado.
Outro equívoco é tratar o app como solução mágica. Nenhum software organiza suas finanças sozinho. A tecnologia apenas reduz o atrito de coleta de dados e visualização. Se você não olha para os números semanalmente, seja num planilha gratuita ou num app premium, o resultado é idêntico: zero mudança de comportamento. Por isso, antes de comparar preços, defina primeiro seu nível de envolvimento desejado: quer automatizar tudo e só revisar relatórios? Ou prefere o controle total do registro manual?
Faixa 1: Opções Gratuitas Reais (Custo Zero)
Nesta categoria, dois nomes sustentam a reputação de serem genuinamente funcionais sem cobrar nada. Diferente de apps que oferecem “período de teste” disfarçado, estas plataformas mantêm todos os recursos essenciais abertos permanentemente.
Minhas Economias: O Rei do Manual Gratuito
O Minhas Economias segue como referência absoluta em custo-benefício zero. Totalmente gratuito, sem anúncios invasivos, permite categorização ilimitada de receitas, despesas e metas de economia. A interface é simples, quase espartana, focada em eficiência de lançamento rápido.
- Custo: R$ 0 (modelo aberto).
- Sincronização bancária: Inexistente (lançamento manual puro).
- Recursos-chave: Relatórios por categoria, definição de metas, alertas de vencimento de contas.
- Ideal para: Quem tem poucos cartões, gosta do controle granular e não vê valor em pagar por conveniência.
A ausência de integração bancária soa como defeito, mas na prática é uma vantagem estratégica para perfis específicos. Ao registrar cada despesa manualmente, você cria um momento de atenção consciente sobre o gasto, o que reduz impulsos de consumo. É terapia comportamental via planilha digital.
Organizze Plano Básico: Interface Superior
O Organizze oferece um modo manual gratuito limitado, mas que funciona muito bem para quem prioriza design e usabilidade. A curva de aprendizado é mínima e a experiência mobile é polida.
- Custo: R$ 0 (recursos limitados) / Assinatura completa média de R$ 20/mês.
- Sincronização: Disponível apenas no plano pago.
- Recursos-chave: Categorias personalizadas, exportação básica, notificações.
- Ideal para: Quem quer testar a metodologia antes de investir, ou que prefere UX bonita mesmo sem automação.
Na minha visão, a versão gratuita do Organizze serve mais como funil de conversão que como ferramenta autossuficiente. Você consegue organizar o mês, mas sente a dor de não conectar automaticamente os extratos do banco, o que gera pressão psicológica pela atualização.
Faixa 2: Intermediários (Entre R$ 15 e R$ 30/mês)
Aqui mora o maior salto de qualidade. Estes apps entregam sincronização automática de contas e cartões, relatórios detalhados, orçamentos preditivos e multi-dispositivo. São voltados para quem entende que tempo vale mais que dinheiro.
Mobills: Equilíbrio Entre Custo e Recursos
O Mobills é frequentemente citado como a escolha racional na faixa intermediária. Seus planos pagos oscilam conforme promoções anuais, ficando na média de R$ 15 a R$ 25 mensais quando contratados à vista anual.
- Preço médio anual: Entre R$ 180 e R$ 300 dependendo do pacote.
- Integração: Conecta com os principais bancos brasileiros via Open Finance, atualizando saldos e lançamentos diariamente.
- Diferenciais: Modo offline funcional, suporte a planilhas personalizadas de ativos, comunidade ativa de usuários.
- Limitações: O histórico ilimitado só aparece nas categorias premium superiores; o básico pode cortar dados antigos.
Se você busca um único app para controlar conta PJ e PF separadamente, o Mobills lida bem com essa divisão, algo que muitos gratuitos ignoram. A exportação para Excel também é nativa e rápida, facilitando auditoria pessoal.
ZMoney: Automação Sem Complicação
O ZMoney compete diretamente com o Mobills, oferecendo proposta similar com foco ainda maior na simplicidade visual. Os valores giram na mesma ordem de grandeza, muitas vezes ligeiramente mais baixos em promoções pontuais.
- Preço médio anual: Faixa de R$ 150 a R$ 250.
- Integração: Similar ao Mobills, cobrindo Itaú, Nubank, Banco do Brasil e demais grandes instituições.
- Diferenciais: Configuração inicial extremamente rápida; ideal para quem não suporta telas cheias de botões.
- Atenção: Menos recursos avançados de projeção futura comparado aos concorrentes topo de linha.
A vantagem real do ZMoney está na adoção imediata. Enquanto outros apps exigem horas de configuração de categorias, aqui você conecta o banco e já começa a ver padrões de gasto em minutos. Isso elimina a paralisia de setup que mata projetos de finanças pessoais.
Faixa 3: Topo de Linha Premium (Acima de R$ 30/mês)
Para quem gerencia múltiplas fontes de renda, carteiras de investimento complexas ou precisa de relatórios profissionais, entram as soluções enterprise-lite. Aqui, além da automação, paga-se por inteligência analítica e ecossistema integrado.
Planos Ultra/Máximos do Organizze e Mobills
Ambos possuem tiers superiores que ultrapassam R$ 30 mensais quando não há desconto anual. O ganho não é revolucionário para usuários comuns, mas traz diferenciais concretos para perfis avançados.
- Custo típico: R$ 35 a R$ 60/mês (ou R$ 400+ anuais).
- Extras: Análise preditiva com IA para alertas de fluxo de caixa negativo, projeções automáticas de orçamento baseado em histórico real, relatórios customizados para contador.
- Segurança: Auditoria externa de conformidade LGPD, criptografia reforçada de credenciais bancárias.
- Para quem vale: Freelancers com recebimentos irregulares, pequenos empresários usando o mesmo app para negócio e vida pessoal, investidores acompanhando aportes simultâneos.
Vale o alerta: não pague este tier por promessa de “renda passiva inteligente”. Apps de finanças organizam dados, não fazem recomendações de alocação. Qualquer sugestão de investimento dentro desses softwares deve ser tratada como educacional genérica, nunca como consultoria regulada pela CVM.
Ecossistemas Bancários Integrados
Bancos digitais como Nubank, Inter e C6 Bank oferecem seus próprios organizadores financeiros embutidos, que funcionam como topo de linha para quem concentra todas as movimentações ali. Embora não tenham preço separado, representam o conceito premium de unificação.
- Custo: Inclusivo na conta corrente.
- Força: Dados instantâneos sem Open Finance intermediário, menor risco de dessincronização.
- Fraqueza: Se você usa três bancos diferentes, precisa alternar interfaces, perdendo a visão consolidada única.
Esta opção é excelente para minimalistas digitais que odeiam aplicativos externos, desde que aceitem fragmentar o acompanhamento quando expandirem para outras instituições.
Comparativo Direto: Qual Atende Cada Perfil?
Para resumir a decisão, cruzamos os fatores que realmente pesam no dia a dia. A tabela abaixo mostra onde cada faixa brilha e onde falha.
| Critério | Gratuito (Minhas Economias) | Intermediário (Mobills/ZMoney) | Premium (Tiers Altos) |
|---|---|---|---|
| Custo Anual | R$ 0 | R$ 180–R$ 300 | R$ 400+ |
| Tempo de Setup | Alto (criar estrutura própria) | Médio (conexão assistida) | Médio-Alto (configurações avançadas) |
| Automação | Nenhuma | Total via Open Finance | Total + projeções |
| Curva de Abandono | Alta (depende de disciplina) | Baixa (menos fricção diária) | Baixa (utilidade percebida alta) |
| Melhor Para | Consciente de gastos, poucos lançamentos | Quem quer poupar tempo e ter visão clara | Gestão complexa, múltiplas contas/projetos |
O Papel da Inteligência Artificial em 2026
Um ponto que merece clareza: muitos novos apps surgiram vendendo “análise financeira com IA generativa” como diferencial. Na prática, a IA útil nestas ferramentas não escreve textos motivacionais sobre seus gastos, mas identifica anomalias padrão — como cobrança duplicada de assinatura ou pico atípico de alimentação numa semana específica.
O que eu sempre digo pra quem pergunta sobre isso: ignore recursos de chatbot que respondem perguntas genéricas. Foque na detecção automática de recorrências esquecidas e classificação inteligente de mercadorias (separando mercado de delivery sem você etiquetar). Esta IA aplicada já está presente nos planos intermediários atuais, não precisando subir ao topo para acessar. E lembre-se que nenhum app substitui o entendimento básico de como o juro composto trabalha contra dívidas rotativas — isso exige estudo próprio.
Link Interno Estratégico
Uma vez que você consolida o controle de gastos e libera margem negativa no orçamento, surge o próximo passo lógico: destinar este excedente de forma estruturada. Quem ainda está começando do zero neste ciclo encontra direcionamento claro em Como Começar a Investir em 2026: Guia Completo e Definitivo, que explica a transição natural entre poupar e aplicar. Sem a base de organização fornecida pelos apps discutidos aqui, qualquer aporte vira aposta às cegas.
Veredito Final: Qual Escolher Hoje?
A resposta definitiva depende exclusivamente da sua relação atual com registros manuais.
Se você já desistiu de três tentativas anteriores: vá direto para o Mobills ou ZMoney no plano intermediário. Pagar cerca de R$ 20 mensais pela automação que elimina o trabalho braçal aumenta exponencialmente a chance de adesão contínua. Considerar isto um “gasto necessário” muda a perspectiva mental.
Se você curte detalhar cada centavo: Minhas Economias permanece insuperável. Zero custo, máxima transparência e a oportunidade rara de observar hábitos reais de consumo através do esforço intencional de registro.
Se gerencia finanças mistas (PJ/PF) com fluxo alto: invista no tier premium do Organizze ou explore soluções especializadas corporativas leves. O ganho vem da segmentação clara entre caixa pessoal e empresarial, evitando contaminação de decisões.
Em última análise, o melhor entre os apps de finanças é aquele que fica aberto na tela do celular toda manhã, não o que possui o gráfico mais bonito. Priorize consistência sobre sofisticação.
🏆 Mobills
Ideal para: Usuários que buscam equilíbrio ideal entre preço acessível e automação confiável de múltiplas contas.
Oferece sincronização robusta via Open Finance com interface amigável, representando o melhor custo-benefício real na categoria premium acessível.
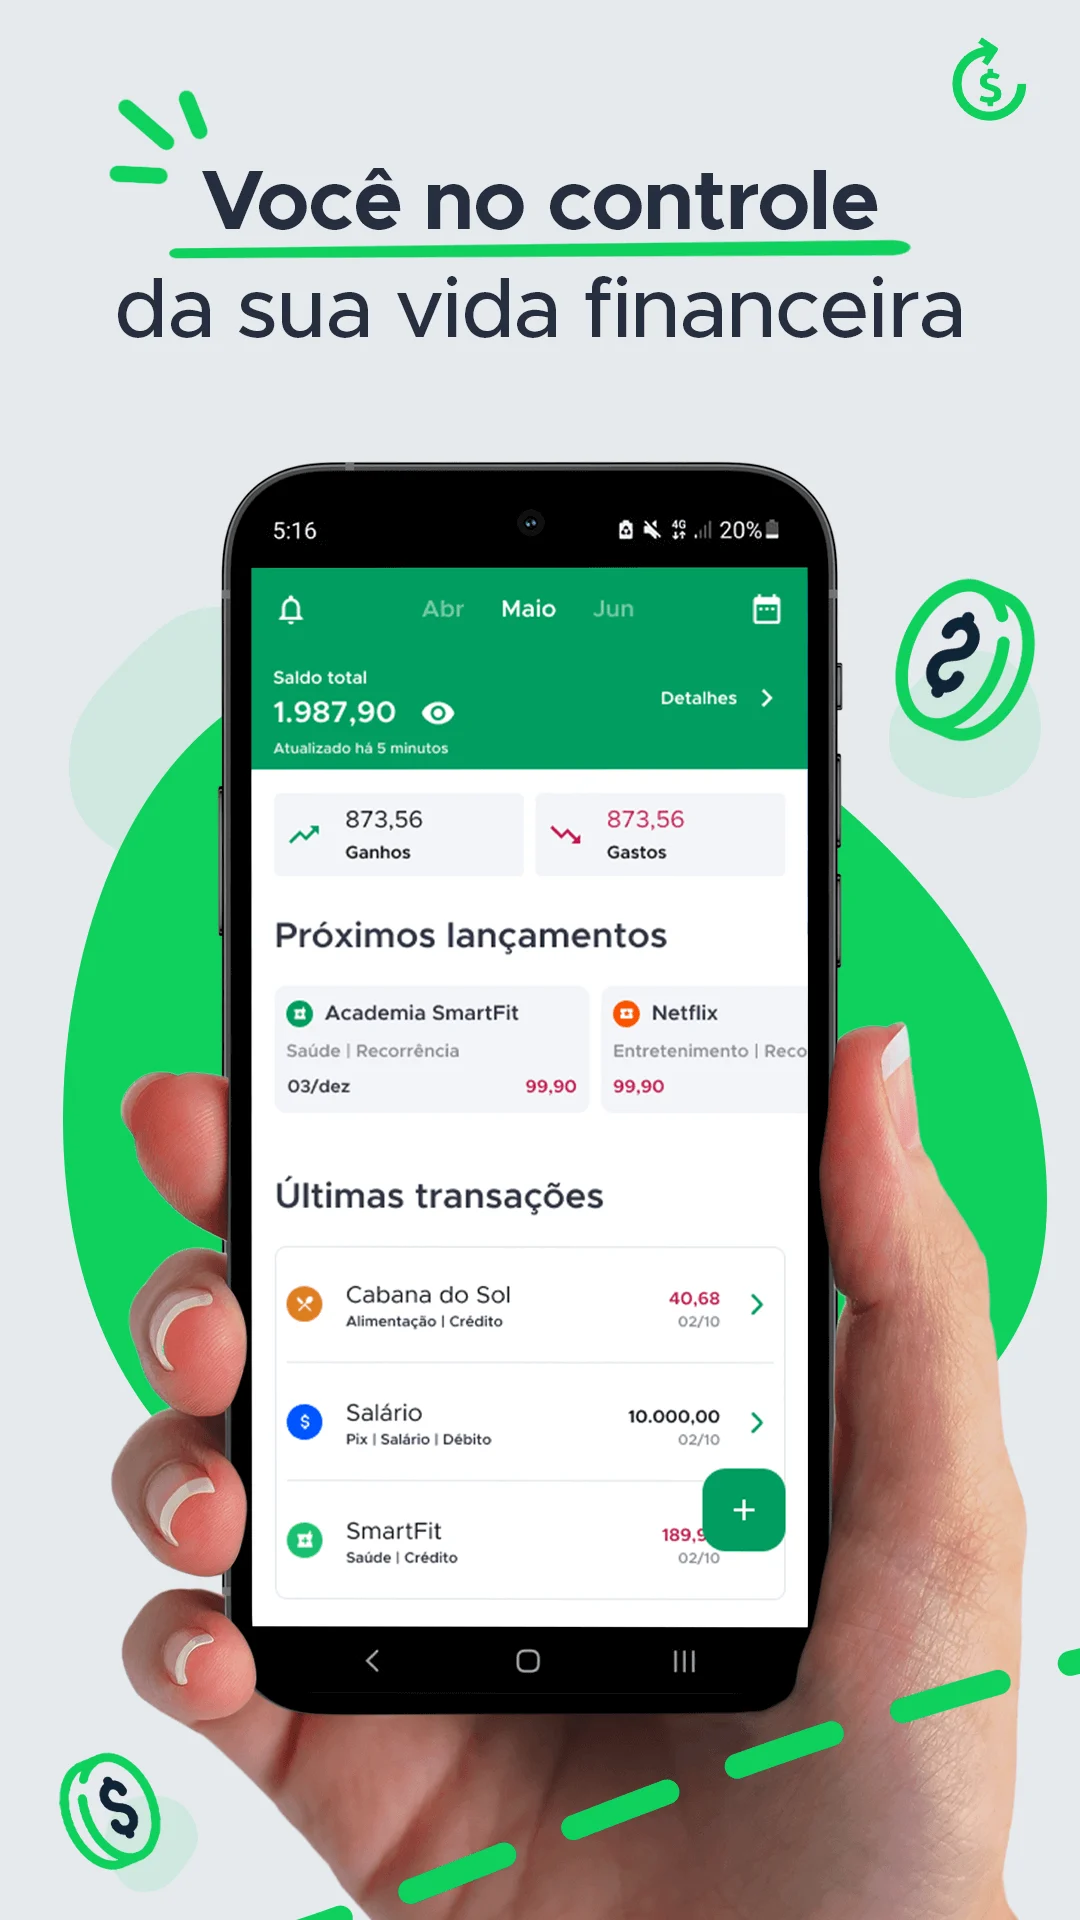
🏆 Minhas Economias
Ideal para: Iniciantes rigorosos e entusiastas do controle manual absoluto.
Permanece 100% gratuito, leve e eficaz, provando que disciplina supera tecnologia cara quando a necessidade é conscientização de gastos.
🏆 Organizze
Ideal para: Quem prioriza experiência visual refinada e recursos escaláveis.
Evoluiu para atender desde iniciantes gratuitos até gestores complexos que precisam de análises preditivas avançadas.
Perguntas frequentes
Apps gratuitos são seguros para conectar contas bancárias?
Os modelos puramente manuais, como Minhas Economias, são extremamente seguros pois não armazenam credenciais bancárias. Já os que usam Open Finance devem possuir certificação oficial do Banco Central e selos de segurança verificáveis antes de vincular contas.
Vale assinar somente pelo acesso web/desktop?
Sim, se você realiza planejamentos longos. Muitos planos intermediários incluem desktop, permitindo visualizar tabelas maiores e editar categorias em lote, tarefa lenta demais no smartphone.
Posso importar dados de outro app antigo?
Praticamente todos os líderes de mercado (Mobills, Organizze, ZMoney) aceitam importação via CSV ou XLSX. Verifique se o app de origem exporta o histórico completo de lançamentos para não perder anos de dados ao migrar.
Open Finance cai com frequência e prejudica o uso?
Instabilidades pontuais acontecem, especialmente após atualizações dos bancos emissores. No entanto, apps maduros compensam com cache temporário e permitem inserção manual emergencial, garantindo que a rotina não pare completamente durante oscilações técnicas.