Publicado em 10 de outubro de 2026
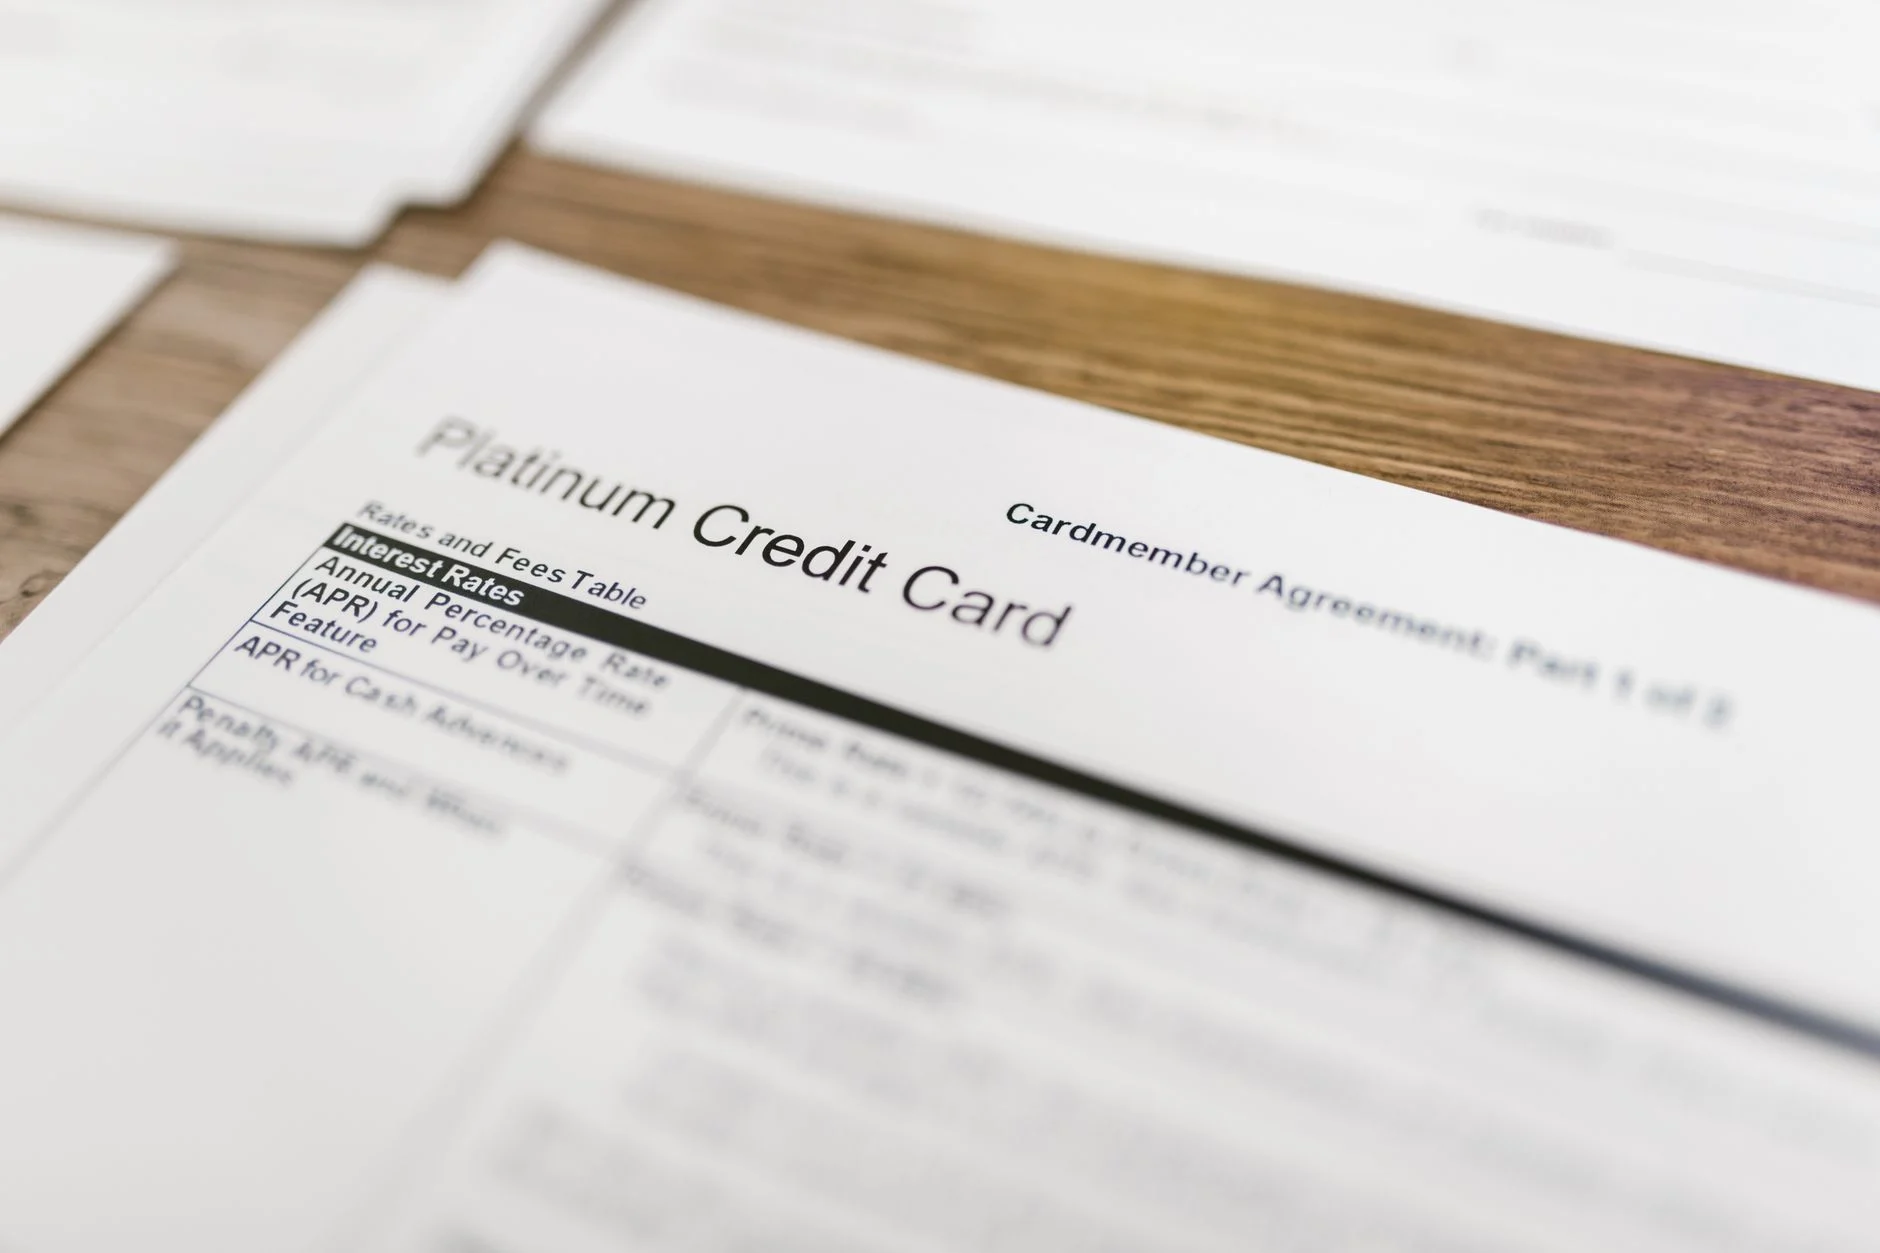
- Cartões de crédito parcelados são ‘empréstimos disfarçados’ que corroem seu capital mensalmente sem você perceber.
- Concentrar tudo em um único ativo ou banco aumenta drasticamente seu risco sistêmico e limita oportunidades reais.
- A inflação silenciosa nos gastos cotidianos exige reajuste anual do orçamento, caso contrário, sua poupança perde poder real.
- Ignorar a tributação (IR, IOF) nas operações reduz seus ganhos líquidos significativamente no longo prazo.
Se você busca construir patrimônio sólido, entender as armadilhas financeiras mais comuns em 2026 é o primeiro passo para não trabalhar contra o próprio bolso. Muitos investidores iniciantes focam excessivamente na escolha da ação perfeita ou no título do Tesouro Direto ideal, enquanto ignoram vazamentos estruturais no fluxo de caixa que impedem qualquer crescimento real de riqueza.
A verdade desconfortável é que a maioria dos problemas financeiros não surge de uma grande catástrofe, mas de pequenos hábitos tóxicos acumulados ao longo dos anos. Se você sente que suas finanças estão estagnadas apesar do esforço, provavelmente está preso em uma dessas cinco pegadinhas mentais e práticas que detalhamos abaixo.
1. A Ilusão do Parcelamento Sem Juros
Esta é talvez a armadilha financeira mais perigosa e sutil do mercado brasileiro. Quando você vê a etiqueta “10x sem juros”, seu cérebro registra como se o custo fosse zero. No entanto, essa lógica ignora o custo de oportunidade. Ao travar 10 parcelas futuras, você elimina a flexibilidade do seu orçamento mensal para aproveitar oportunidades de investimento ou lidar com imprevistos.
Além disso, muitos varejistas embutem a taxa de financiamento da loja no preço à vista. Ou seja, quem paga em parcela “sem juros” muitas vezes acaba pagando mais caro pelo produto do que quem usa Pix ou cartão de débito à vista. Para até R$ 300, vale a pena ter disciplina e pagar à vista; acima disso, use parcelamento apenas se tiver certeza absoluta de que não comprometerá sua reserva de emergência.
Dica prática: Antes de aceitar um parcelamento, calcule quanto aquele valor total renderia se estivesse aplicado no Tesouro Selic hoje.
2. Concentração Excessiva em Um Único Banco
Colocar todos os ovos na mesma cesta é um erro clássico de planejamento financeiro pessoal. Embora a comodidade de usar um único aplicativo pareça eficiente, ela cria vulnerabilidades operacionais e limitações estratégicas. Se esse banco específico mudar regras, cobrar taxas novas ou sofrer instabilidade tecnológica, todo o seu sistema entra em colapso simultaneamente.
Em 2026, com a proliferação de fintechs e corretoras independentes, manter contas em pelo menos duas instituições diferentes (uma tradicional e uma digital/corretora) oferece proteção melhor. Uma deve servir para liquidez diária e pagamentos recorrentes; a outra, para investimentos de médio e longo prazo. Isso também força você a comparar produtos, evitando a inércia de aceitar o primeiro CDB oferecido pela agência onde você recebe salário.
3. Ignorar a Inflação Silenciosa nos Gastos Recorrentes
Muitas pessoas ajustam o orçamento apenas quando fazem compras grandes (carro, casa), mas negligenciam a inflação nos serviços essenciais. Assinaturas de streaming, planos de saúde, apps de entrega e taxas condominiais tendem a subir anualmente, às vezes acima do IPCA oficial, porque esses mercados têm pouca elasticidade de preço.
Você precisa fazer uma auditoria trimestral de todos os débitos automáticos. Na minha visão, o que eu sempre digo pra quem pergunta sobre isso é: “O inimigo da riqueza não é o gasto óbvio, é o gasto invisível que esquece de avisar que subiu.” Um aumento de R$ 20 na assinatura de um app parece irrelevante isoladamente, mas acumulado em 10 serviços diferentes, representa uma drenagem significativa do seu potencial de aporte mensal.
4. Confundir Liquidez com Segurança
Ter dinheiro parado na conta corrente por “medo” é uma forma de erro ao investir muito comum. Enquanto o dinheiro está ali, ele está sendo consumido pela inflação e pelos impostos indiretos sobre consumo. A segurança real vem de ter um fundo de emergência bem dimensionado (6 a 12 meses de despesas essenciais) em ativos de renda fixa com liquidez D+0 ou D+1, não de ter saldo zero na conta bancária.
Para quem ainda está começando, recomendo ler nosso guia completo sobre como começar a investir em 2026, que detalha exatamente como posicionar esse colchão de liquidez sem abrir mão de rentabilidade básica. Não deixe seu dinheiro “dormindo” sem rendimento; transforme-o em um ativo que trabalha por você.
5. Negligenciar a Tributação na Tomada de Decisão
Escolher um ativo apenas pela rentabilidade bruta anunciada é uma armadilha financeira técnica grave. O retorno líquido é o que importa. Em 2026, as regras de IRPF sobre dividendos, JCP e vendas de imóveis exigem atenção redobrada. Um Fundo Imobiliário que rende 8% isento de IR pode ser mais vantajoso para o seu perfil do que um LCI/LCA que rende 9% (isento) mas tem carência longa.
Faça simulações considerando a alíquota de imposto de saída. Por exemplo, no Tesouro Direto, a taxa de custódia da B3 (atualmente 0,20% ao ano) impacta levemente a rentabilidade líquida, especialmente em títulos curtos. Sempre pergunte-se: “Quanto efetivamente chega no meu bolso após impostos e taxas?” antes de dizer que um investimento é bom.
O Próximo Passo Concreto
Não tente corrigir todas essas falhas de uma vez. Escolha a armadilha que mais afeta seu dia a dia agora — provavelmente a primeira (parcelamento) ou a quarta (liquidez mal gerida). Reserve 30 minutos esta semana para auditar suas dívidas parceladas e mover seu excedente de caixa para uma conta remunerada automática.
Se quiser se aprofundar em estratégias específicas para blindar sua reserva de emergência, confira nossas 7 Estratégias Comprovadas para Montar Sua Reserva de Emergência em 2026. Construir riqueza é um processo de remoção de atritos, não apenas de adição de conhecimento.
🏆 Tesouro Selic 2026+
Ideal para: Reserva de emergência e curto prazo
Liquidez diária e baixo risco, ideal para evitar a armadilha da inflação no dinheiro parado.
🏆 Conta Digital NuBank/Nubank
Ideal para: Controle de gastos recorrentes
Interface clara para identificar assinaturas e ajustes automáticos que compõem a inflação silenciosa.
Foto: Julio Lopez / Pexels
Aplicativos de Finança Pessoal (ex: Mobills, Organizze)
Faixa de preço: R$ 10 – R$ 40/mês | Onde encontrar: App Stores
Busca por controle automatizado de assinaturas e categorização de gastos para combater a ‘inflação silenciosa’.
Perguntas frequentes
Qual é a pior armadilha financeira para iniciantes?
Acreditamos que o parcelamento inconsciente no cartão de crédito é a pior, pois destrói a capacidade de aporte futuro sem gerar dívida visível no momento da compra.
Como evitar a concentração de riscos em um único banco?
Mantenha contas em pelo menos duas instituições distintas (uma tradicional e uma corretora/fintech), separando funções de pagamento das de investimento.
Investir pouco vale a pena mesmo com taxas?
Sim, desde que você escolha produtos sem taxa de administração inicial alta e utilize plataformas que permitam aportes fracionários baixos (ex: R$ 30).